Mehr Laderaumangebote, weiterhin hohe Frachtnachfrage und steigende Dieselpreise: So entwickelte sich der europäische Transportmarkt im 3. Quartal 2026
Der europäische Transportmarkt hat sich im dritten Quartal 2026 saisonal normalisiert, von einer grundlegenden Entspannung kann jedoch noch keine Rede sein. Die Frachtnachfrage blieb höher als im Vorjahr, während sich beim verfügbaren Laderaum erstmals in diesem Jahr eine Stabilisierung gegenüber dem Vorquartal abzeichnet.
Gleichzeitig bleibt der Kostendruck für Transportunternehmen hoch. Besonders die Dieselpreise sind deutlich stärker gestiegen als die Frachtraten. Damit stehen Frachtführer weiterhin vor der Herausforderung, steigende Betriebskosten über Preise, Zuschläge oder eine bessere Auslastung auszugleichen.
Sie möchten sehen, wie sich Angebot und Nachfrage aktuell entwickeln? Den vollständigen Transportbarometer-Report erhalten Sie mit weiteren Daten, Grafiken und Auswertungen hier zum Download.
Mehr Laderaumangebote als in Q2 – aber weniger als 2025
Bei den aktiv eingestellten Laderaumangeboten zeigen sich erstmals 2026 Anzeichen einer Stabilisierung gegenüber dem vorherigen Quartal. Laut dem TIMOCOM Transportbarometer wurden europaweit im dritten Quartal 4,8 % mehr Laderaumangebote als in Q2 eingestellt.
Im Vorjahresvergleich bleibt das Angebot allerdings niedriger: Gegenüber Q3 2025 wurden 2,7 % weniger LKW-Kapazitäten gemeldet. Im zweiten Quartal hatte der Rückstand zum Vorjahr noch 10,8 % betragen.
„Die Entwicklung der frei gemeldeten LKW-Kapazitäten deutet zwar auf eine Stabilisierung hin, von einer Trendwende oder gar von einer Entspannung am Transportmarkt kann jedoch nicht gesprochen werden.“
Darauf weist Gunnar Gburek, Company Spokesman & Head of Business Affairs bei TIMOCOM, hin. Die gestiegenen Laderaumangebote bedeuten dabei nicht, dass zusätzliche Fahrzeuge auf den Markt gekommen sind. Aufgrund der hohen Dieselpreise suchen Frachtführer möglicherweise gezielter nach möglichst passenden Aufträgen mit wenigen Leerkilometern. Finden sie unter den vorhandenen Frachtangeboten keine passende Ladung, können sie ihren freien LKW direkt im TIMOCOM Marketplace einstellen.
Frachtnachfrage bleibt über dem Vorjahresniveau
Auch bei den Frachteingaben hat sich die Entwicklung gegenüber dem außergewöhnlich starken ersten Halbjahr abgeschwächt.
Europaweit lagen die Frachteingaben in Q3 2026 nur 4,9 % über dem Vorjahresquartal. Zum Vergleich: In Q1 hatte das Plus 40,8 % und in Q2 noch 23,8 % betragen. Innerhalb Deutschlands wurden 7,6 % mehr Frachteingaben als ein Jahr zuvor registriert, in Österreich waren es 11,6 %.
Gegenüber dem zweiten Quartal gingen die europaweiten Frachteingaben saisonal um 13,9 % zurück. Das starke Wachstum aus der ersten Jahreshälfte setzte sich damit nicht fort. Die Nachfrage im TIMOCOM Marketplace blieb dennoch höher als im Vorjahr.
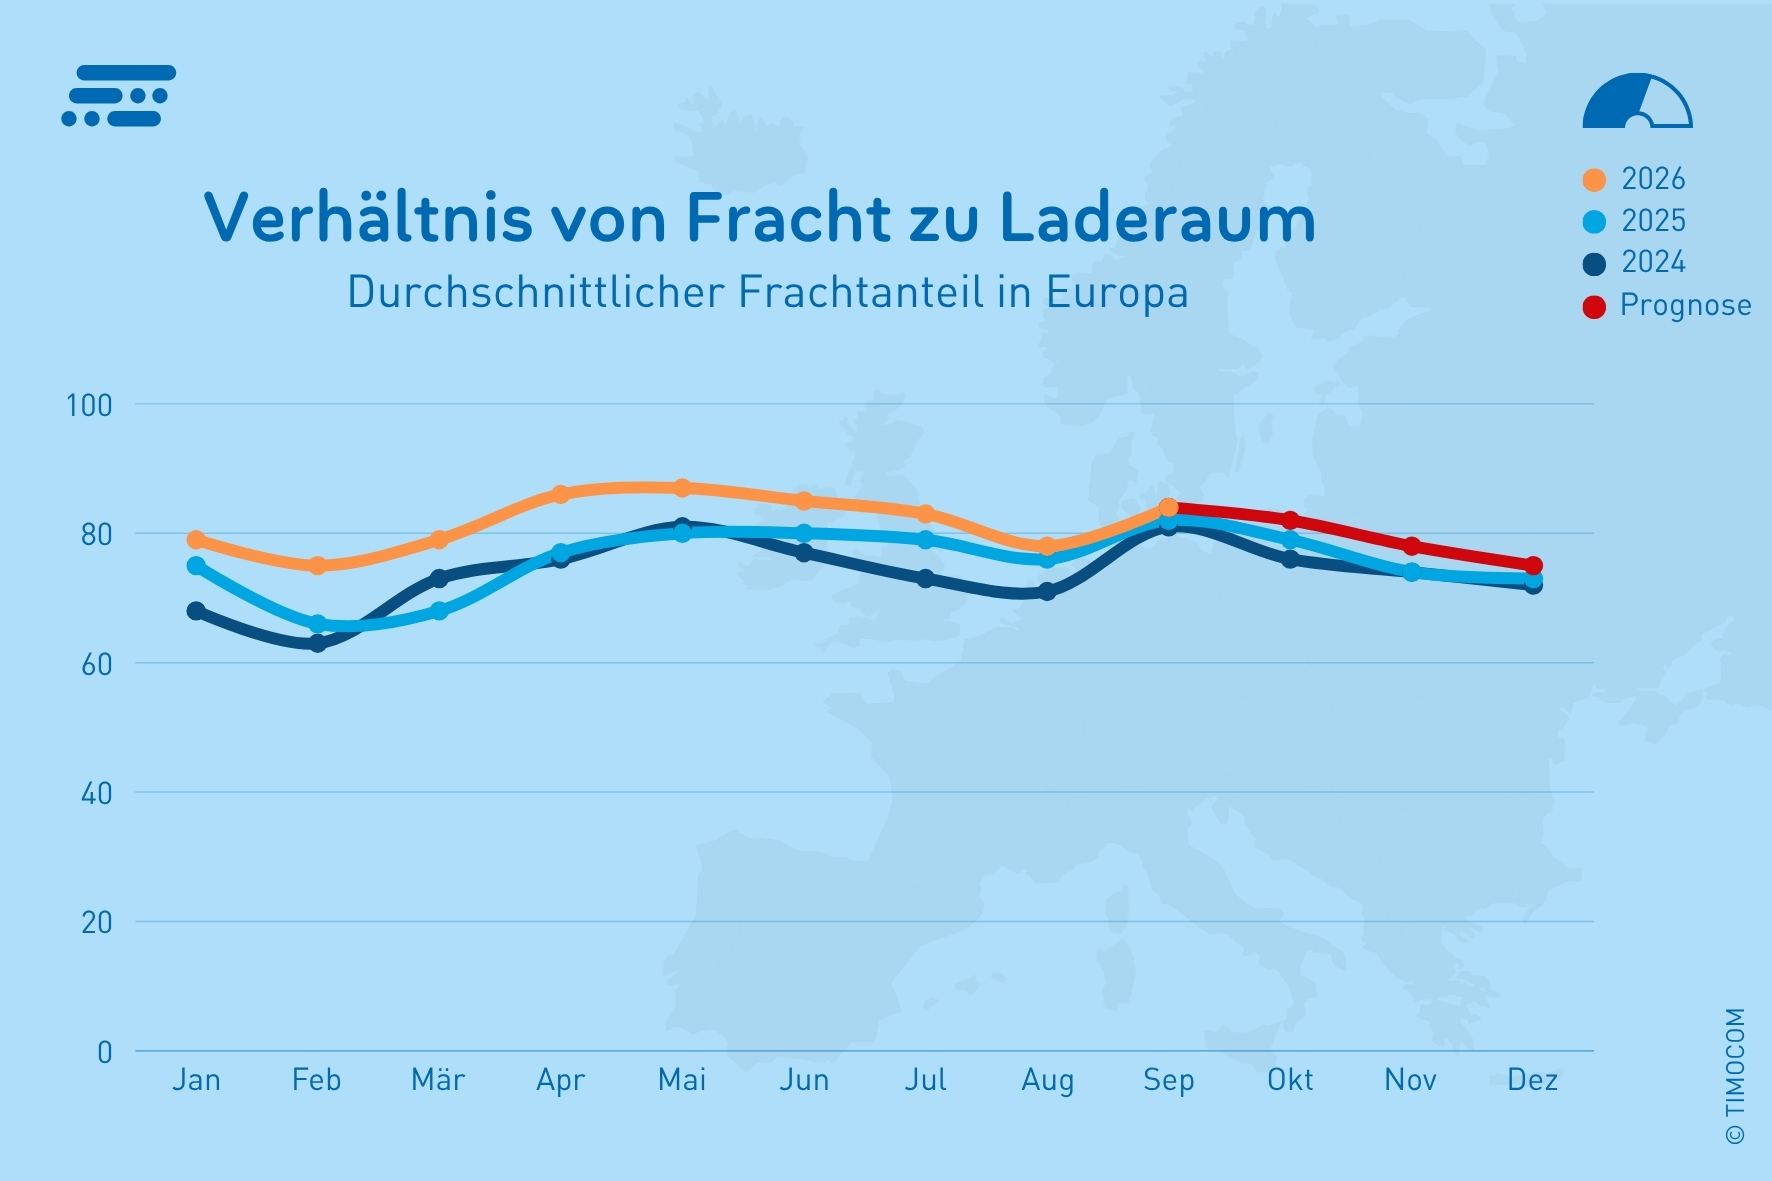
Auch das Verhältnis von Fracht zu Laderaum zeigt, dass weiterhin viele Transportaufträge auf verfügbare Kapazitäten treffen:
- Juli: 83 % Frachtanteil, 4 Prozentpunkte über Juli 2025
- August: 78 %, 2 Prozentpunkte über Vorjahr
- September: 84 %, ebenfalls 2 Prozentpunkte über Vorjahr
Nach dem saisonalen Rückgang im August zog der Frachtanteil zum Ende des Quartals damit wieder an.
Dieselpreise steigen deutlich stärker als Frachtraten
Während sich die Mengenentwicklung stabilisiert, bleibt die Kostenseite für Frachtführer angespannt.
Nach Daten des Weekly Oil Bulletin der Europäischen Kommission lag der durchschnittliche Dieselpreis in Deutschland im dritten Quartal 40,7 % über dem Niveau von Q3 2025. Bei einem vereinfachend angenommenen Kraftstoffkostenanteil von 30 % an den gesamten Transportkosten würde dieser Anstieg rechnerisch rund 12 % höhere Gesamtkosten bedeuten, sofern alle anderen Kosten unverändert bleiben.
Die Spotmarktpreise entwickelten sich im gleichen Zeitraum deutlich moderater:
|
Q3 2026 gegenüber Q3 2025 |
Auftraggeberpreise |
Preisforderungen der Auftragnehmer |
|
Deutschland |
+7,0 % |
+6,4 % |
|
Europa |
+6,4 % |
+5,7 % |
Im August erreichten die Preise saisonal ihren Tiefpunkt. In Kalenderwoche 33 lagen die durchschnittlichen Auftraggeberpreise europaweit bei 1,50 €/km. Innerhalb Deutschlands lag das untere Preisniveau bei 1,67 €/km.
Die unterschiedliche Entwicklung von Kraftstoffkosten und Frachtraten kann die Margen von Transportunternehmen weiter belasten. Können Frachtführer höhere Kosten nicht über Frachtraten, Dieselzuschläge oder eine bessere Fahrzeugauslastung kompensieren, steigt der wirtschaftliche Druck. Sollte die Spanne zwischen gestiegenen Kosten und Frachtraten weiter zunehmen, könnte dies den weiteren Abbau von LKW-Kapazitäten begünstigen.
Ausblick auf Q4: Transportbedarf dürfte wieder steigen
Mit dem Ende der Ferienzeit hat die Transportnachfrage bereits zum Ende des dritten Quartals wieder angezogen. Im vierten Quartal treffen saisonal höhere Transportbedarfe auf weiterhin hohe Kosten sowie wirtschaftliche und geopolitische Unsicherheit.
Für Oktober erwartet TIMOCOM ein Fracht-Laderaum-Verhältnis von über 80:20. Im weiteren Verlauf des Quartals dürfte der Frachtanteil wieder leicht unter diese Marke fallen.
Insbesondere das Weihnachtsgeschäft könnte die Nachfrage nach verfügbaren Transportkapazitäten nochmals erhöhen. Wie sich die Spotmarktpreise entwickeln, hängt laut TIMOCOM unter anderem von der Konjunktur und der weiteren Entwicklung der Dieselpreise ab. Zum Jahresende wird anschließend mit der üblichen saisonalen Abschwächung des Frachtanteils gerechnet.
Wie entwickeln sich Frachtangebote auf wichtigen europäischen Relationen? Weitere Marktdaten, Grafiken und Auswertungen finden Sie im aktuellen TIMOCOM Transportbarometer Report.